

Toyota Sienna: هل الأفضل شراؤها بقرض أم نقدًا؟
Toyota Sienna
Toyota Sienna•
•10 مشاهدات
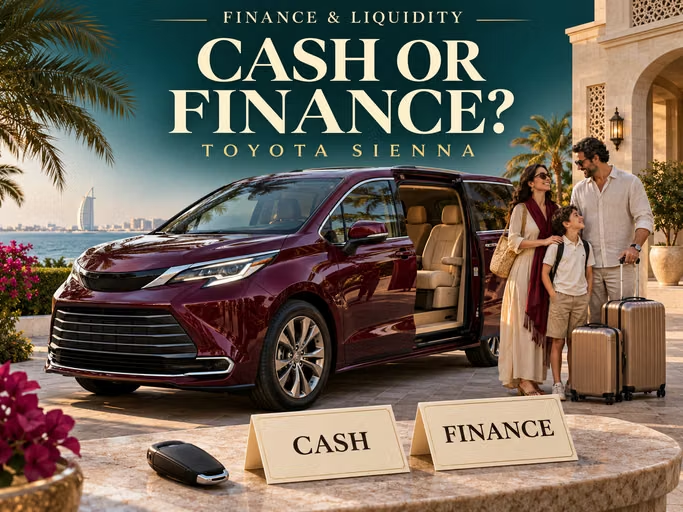
رسم توضيحي تحريري. مظهر المركبة وتجهيزاتها لأغراض التوضيح؛ والحساب أدناه مثال وليس عرضًا من بائع أو بنك.
تختار العائلات Toyota Sienna لما توفره من رحابة وسهولة في صعود الركاب وراحة في الرحلات الطويلة. لكن طريقة الدفع قد تغيّر ميزانية الشراء بما يكفي لتخصيص مبلغ احتياطي مفيد للصيانة. في مثالنا، يجعل قرض لأربع سنوات المركبة نفسها أغلى بنحو 12,052 درهمًا إماراتيًا مقارنةً بالدفع الكامل مع الحصول على خصم. ويتيح التمويل الاحتفاظ بمبلغ أكبر متاحًا في تاريخ الشراء.
تركز هذه المقارنة على طرازات Sienna من الجيل الرابع، ولا سيما الطرازات الهجينة من 2021 إلى 2024. وهي تفصل بين الفائدة والرسوم والخصم الممنوح عند استخدام أموالك الخاصة. ويعني «الدفع النقدي» الشراء من دون اقتراض، بما في ذلك الدفع بتحويل مصرفي. تم التحقق من معلومات المصادر في 20 نوفمبر 2026؛ أما سعر المركبة ومعدل الفائدة المستخدمان أدناه فهما افتراضان.
هل تتوفر Toyota Sienna في الإمارات، وهل يمكن تمويلها؟
نعم، تُعرض سيارات Sienna للبيع محليًا. لكن وجود إعلان لا يثبت أن البنك سيموّل تلك السيارة بعينها. قارن العروض الحالية مع التمييز بين الطرازات الهجينة من الجيل الرابع وطرازات البنزين الأقدم. اسأل جهة الإقراض عن عمر المركبة المقبول ومنشئها وحالتها ومتطلبات البائع وتقييمها قبل الالتزام بالشراء.
تسمح قواعد مصرف الإمارات العربية المتحدة المركزي بقروض سيارات تصل إلى 80% من قيمة المركبة، وبمدة سداد قصوى تبلغ 60 شهرًا. هذه حدود قصوى وليست موافقة مضمونة. احصل على الشروط الخاصة بك قبل دفع عربون غير قابل للاسترداد. ويكتسب التقييم أهمية في السيارات المستعملة: إذ تتضمن إرشادات التقديم على emiratesnbd.com شهادة تقييم من الوكالة ضمن المستندات المطلوبة.
كم تبلغ تكلفة التمويل مقارنةً بالدفع الكامل؟
لنفترض أن سعر Sienna هو 120,000 درهم إماراتي. يقبل البائع 117,000 درهم إذا دفع المشتري كامل المبلغ من أمواله الشخصية. ولا يوجد خصم عند شراء السيارة بالتمويل. يدفع المشتري 24,000 درهم مقدمًا ويقترض 96,000 درهم على مدى 48 شهرًا. ولأغراض التوضيح، يبلغ معدل الفائدة السنوي 4%، ويُحسب على الرصيد المتناقص مع أقساط شهرية متساوية.
نستخدم رسم معالجة قدره 1.05% من مبلغ القرض، أي 1,008 دراهم. وترد هذه النسبة في صفحة طلب قرض السيارة على emiratesnbd.com. أما معدل 4% والخصم البالغ 3,000 درهم فهما افتراضان، وليسا عرضين معلنين. يُدفع الرسم مقدمًا بدلًا من إضافته إلى أصل القرض.
| البند، درهم إماراتي | أموال خاصة | قرض لمدة 48 شهرًا |
|---|---|---|
| سعر المركبة | 117,000 | 120,000 |
| الدفعة الأولية للبائع | 117,000 | 24,000 |
| مبلغ القرض | 0 | 96,000 |
| رسم المعالجة المقدم | 0 | 1,008 |
| القسط الشهري | 0 | ≈ 2,167.59 |
| إجمالي الفائدة طوال مدة القرض | 0 | ≈ 8,044 |
| إجمالي تكلفة الشراء والقرض | 117,000 | ≈ 129,052 |
يبلغ الفرق نحو 12,052 درهمًا: 8,044 درهمًا فوائد، ورسم قدره 1,008 دراهم، وخسارة خصم قدره 3,000 درهم. لا تشمل الحسابات التسجيل والتأمين وتكاليف التشغيل. ويجب إضافة أي تكلفة تأمين إضافية يفرضها المقرض على حدة. الأرقام مقربة؛ وقد يختلف جدول البنك بسبب مواعيد السداد وأساليب الحساب.
لماذا قد تختلف تكلفة قرضين معلن عنهما بنسبة 4%؟
قد يُحسب أحدهما بمعدل ثابت، بينما تُفرض الفائدة في الآخر على الرصيد المستحق. عند معدل ثابت قدره 4%، تبلغ الفائدة على أصل المبلغ البالغ 96,000 درهم على مدى أربع سنوات 15,360 درهمًا. أما في مثالنا القائم على الرصيد المتناقص، فتبلغ نحو 8,044 درهمًا. لذا فإن مقارنة النسبة المعلنة وحدها تفوّت فرقًا كبيرًا.
اطلب جدول السداد ومعدل النسبة السنوية APR*، الذي يساعد على مقارنة تكاليف الاقتراض السنوية، بما في ذلك النفقات التي يشملها احتسابه. وقارن أيضًا إجمالي الأقساط والرسوم المقدمة والخدمات الإلزامية. تحقق من وجود دفعة نهائية كبيرة؛ فالقسط الشهري المنخفض لا يعني بحد ذاته أن القرض رخيص.
* APR هو معدل النسبة السنوية، وهو مقياس سنوي لتكلفة الاقتراض يتضمن نفقات ائتمانية محددة. راجع شروط المقرض لمعرفة الرسوم المشمولة.
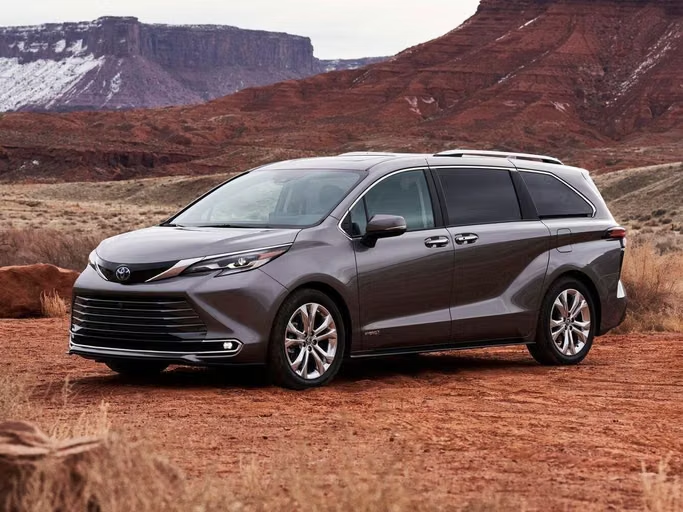
تويوتا Sienna من الجيل الرابع. يعتمد سعر كل مركبة على حدة على سنة الصنع والحالة والسجل والمواصفات.
متى يكون الدفع من أموالك الخاصة خيارًا أفضل؟
عندما لا يستنزف الشراء احتياطيًا عائليًا كافيًا، ولا يقدم التمويل مزايا تعوّض تكلفته. يوفر الدفع الكامل 12,052 درهمًا في سيناريو مثالنا. ومن دون خصم الدفع النقدي، تتراجع هذه الأفضلية إلى نحو 9,052 درهمًا، أي قيمة الفائدة ورسم المعالجة.
قارن عرضي سعر مكتوبين للمركبة نفسها وبشروط تسليم متكافئة. واطلب من البائع تفصيل الخدمات والضمان والتأمين والرسوم المشمولة. فقد يتلاشى الخصم إذا عُوّض عنه بحزمة مدفوعة أو بسعر ابتدائي أعلى. ولا تحتسب مكافأة شفهية على أنها توفير إلى أن تُذكر في الاتفاق المكتوب.
متى يكون القرض مبررًا، وكم ينبغي أن تحتفظ به من النقد؟
قد يكون الاقتراض معقولًا إذا كان الدفع الكامل سيستهلك أموالًا تحتاج إليها للسكن أو الرسوم المدرسية أو النفقات الطارئة. يتطلب الشراء بالتمويل في مثالنا 25,008 دراهم في البداية بدلًا من 117,000 درهم. ويُبقي 91,992 درهمًا متاحًا، لكنه ينشئ التزامات شهرية تقارب 2,168 درهمًا. إنها وسيلة مدفوعة للحفاظ على احتياطي، وليست قدرة شرائية مجانية.
تحقق من تقييم البنك على نحو مستقل. فإذا طلب البائع 120,000 درهم، لكن المقرض اعتمد قيمة قدرها 110,000 درهم ومنح 80% منها، فسيبلغ القرض 88,000 درهم. وعندئذ يتعين على المشتري دفع 32,000 درهم للبائع قبل الرسوم. هذا سيناريو توضيحي آخر؛ ويجب تأكيد أساس التمويل الفعلي من المقرض.
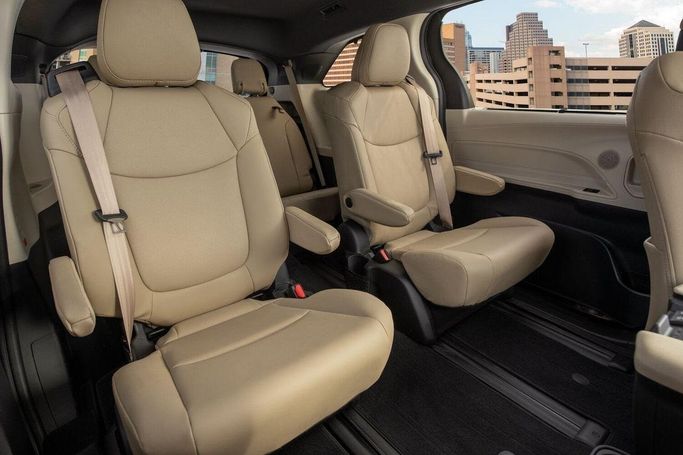
مقاعد الصف الثاني في Sienna. راحة العائلة مهمة، لكن ينبغي أن يترك القسط الشهري مجالًا لنفقات المركبة وتكاليف المعيشة اليومية.
ما الذي ينبغي التحقق منه قبل التوقيع؟
قارن سعر الدفع النقدي بالعربون ومجموع الأقساط والرسوم. وتأكد من رسوم التسوية المبكرة، وإجراءات رفع الرهن عن المركبة عند بيعها، وشروط استرداد العربون إذا رُفض التمويل. ولا تغني الموافقة على القرض عن فحص المركبة: حدّد احتياطي الصيانة بناءً على حالة السيارة المعنية.
بالنسبة إلى الطراز الهجين، راجع المقال المصاحب «متانة محرك A25A-FXS ونقاط ضعفه في Toyota Sienna: التصميم والصيانة والفحوصات». فهو يساعد على تحديد الأسئلة التي ينبغي طرحها على ورشة قبل الشراء. وA25A-FXS هو رمز محرك البنزين المستخدم في طراز Sienna الهجين الذي نتناوله هنا.
الخلاصة
يكون الدفع من أموالك الخاصة أقل تكلفة إجمالًا عندما يكون الخصم حقيقيًا ويبقى احتياطي العائلة سليمًا. يحافظ التمويل على سيولة نقدية متاحة، لكن يجب احتساب تكلفته الكاملة. في مثال Sienna هذا، تبلغ تكلفة هذا الخيار نحو 12,052 درهمًا على مدى أربع سنوات. اتخذ قرارك استنادًا إلى حسابين كاملين للمركبة نفسها، لا إلى قسط شهري معلن.


